
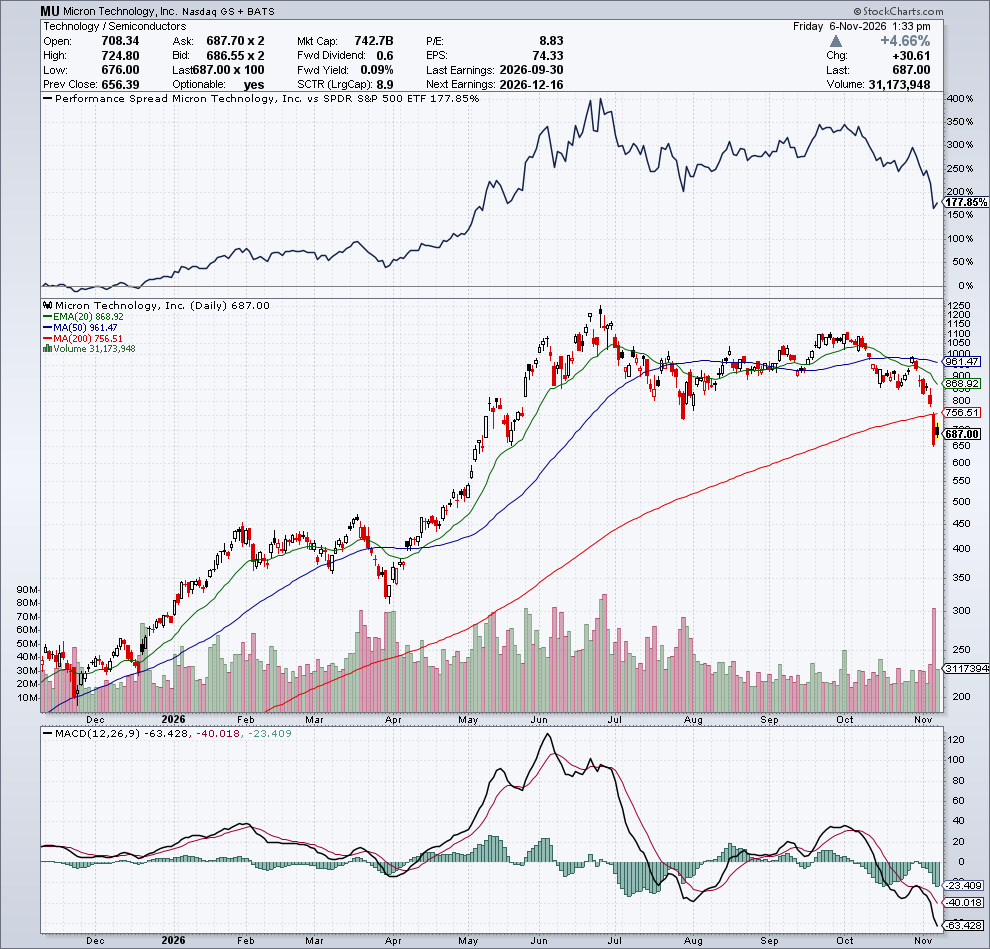
Het aandeel Micron Technology is sinds het recordniveau in juni met ruim 40% gedaald. Ondanks de recente verkoopgolf blijven de winstverwachtingen van de geheugenchipproducent sterk.
Micron verloor op 4 november 7% en daalde ook op 5 november verder. De koers zakte van $1.213,56 op 25 juni naar ongeveer $690.
De verkoopdruk ontstond mede door zorgen over een mogelijke vertraging van de bouw van AI-datacenters na de verkiezingswinst van de Democraten.
In de onderstaande grafiek zien we het koersverloop van Micron:
Winstverwachtingen blijven stijgen
Micron boekte in boekjaar 2026 een winst per aandeel van $74,33, tegenover $7,59 een jaar eerder. De winst steeg gedurende het jaar sterk, terwijl de omzet in het vierde kwartaal met 379% toenam tot $54,2 miljard.
Micron verwacht voor het eerste kwartaal van boekjaar 2027 een winst per aandeel van $37,84, circa 15% meer dan een kwartaal eerder.
Ook rekent het bedrijf op kwartaalomzetgroei en verbeterende brutomarges gedurende het boekjaar.
Datacenters waren goed voor circa 63% van Microns omzet in het vierde kwartaal. Om de verkoop te beschermen, heeft het bedrijf 26 meerjarige klantcontracten afgesloten, met minimaal $150 miljard aan toekomstige verkopen.
Deze contracten dekken ruim 35% van de omzet tot 2030 en bieden bescherming tegen prijsdalingen.
Aandeel mogelijk aantrekkelijk gewaardeerd
Bij een koers van ongeveer $690 wordt Micron verhandeld tegen minder dan tien keer de winst van boekjaar 2026. Dat is lager dan de circa twaalf keer winst bij een koers van $884,74.
De lage waardering houdt rekening met een mogelijke winstdaling zodra het geheugentekort afneemt. Micron investeert in de eerste helft van boekjaar 2027 circa $25 miljard.
Omdat het einde van het tekort nog niet in zicht is, blijft de auteur positief, maar adviseert hij gespreid in te stappen vanwege de koersschommelingen.
Bron: Fool.me
Foto: iStock